生物醫(yī)藥上游供應(yīng)鏈國(guó)產(chǎn)化替代趨勢(shì)與挑戰(zhàn)
近年來,全球供應(yīng)鏈波動(dòng)與國(guó)內(nèi)政策扶持的雙重作用下,生物醫(yī)藥上游供應(yīng)鏈的國(guó)產(chǎn)化替代已從“可選項(xiàng)”變?yōu)椤氨剡x項(xiàng)”。以嘉鑠生物科技為例,我們觀察到在生物試劑領(lǐng)域,國(guó)產(chǎn)廠商的市場(chǎng)份額正以年均15%-20%的速度增長(zhǎng),尤其在基礎(chǔ)科研用酶和細(xì)胞培養(yǎng)基環(huán)節(jié),部分國(guó)產(chǎn)品牌的技術(shù)指標(biāo)已能媲美進(jìn)口產(chǎn)品。然而,這場(chǎng)替代并非簡(jiǎn)單的“平替”,而是對(duì)技術(shù)壁壘、質(zhì)量穩(wěn)定性和成本控制的全方位挑戰(zhàn)。
核心瓶頸:質(zhì)量體系與客戶信任的“鴻溝”
國(guó)產(chǎn)替代的難點(diǎn)首先在于質(zhì)量一致性。以生物醫(yī)藥研發(fā)中常用的重組蛋白為例,進(jìn)口產(chǎn)品在批次間穩(wěn)定性上往往有幾十年數(shù)據(jù)積累,而國(guó)產(chǎn)品牌雖在活性上不遜色,但規(guī)模化生產(chǎn)中的偏差控制仍顯薄弱。嘉鑠生物科技在自研科研生物試劑時(shí)發(fā)現(xiàn),通過引入自動(dòng)化灌裝線與在線質(zhì)控(如HPLC實(shí)時(shí)監(jiān)測(cè)),可將批間差異從行業(yè)平均的10%壓縮至3%以下。這背后是設(shè)備投入與工藝磨合的硬仗。
破局方向:從“替代”到“超越”的三大路徑
- 底層原料自主化:許多國(guó)產(chǎn)試劑的“卡脖子”環(huán)節(jié),在于關(guān)鍵原料(如高純度牛血清白蛋白)依賴進(jìn)口。嘉鑠生物科技與上游原料供應(yīng)商聯(lián)合開發(fā)重組表達(dá)體系,將原料成本降低40%,同時(shí)實(shí)現(xiàn)源頭可控。
- 定制化服務(wù)下沉:進(jìn)口品牌往往提供標(biāo)準(zhǔn)化產(chǎn)品,而國(guó)產(chǎn)生物科技企業(yè)可針對(duì)客戶特定應(yīng)用場(chǎng)景(如CAR-T細(xì)胞培養(yǎng))調(diào)整配方。例如,我們?yōu)槟郴蛑委煿咎峁┑臒o血清培養(yǎng)基,使細(xì)胞擴(kuò)增效率提升30%,這遠(yuǎn)超通用型進(jìn)口產(chǎn)品的表現(xiàn)。
- 數(shù)字化質(zhì)量管理:建立從原料到成品的全流程數(shù)字化追溯系統(tǒng),使每批健康生物試劑的質(zhì)檢數(shù)據(jù)可在線查詢。這種透明度,正成為贏得大型藥企訂單的關(guān)鍵。
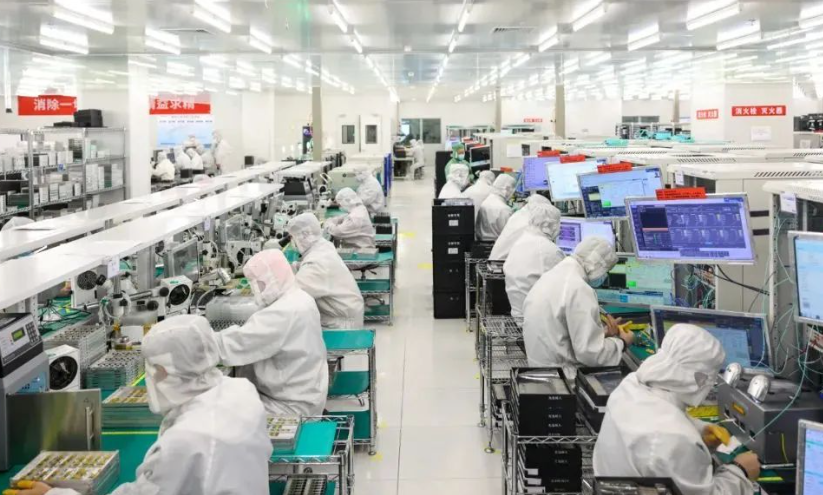
案例:一次國(guó)產(chǎn)替代的“壓力測(cè)試”
2023年,一家頭部創(chuàng)新藥企因進(jìn)口細(xì)胞因子斷供,面臨臨床前研究停滯。嘉鑠生物科技在48小時(shí)內(nèi)完成從庫(kù)存調(diào)配到定制化質(zhì)檢的全流程響應(yīng),提供的重組人IL-2在活性、純度(>98%)和內(nèi)毒素水平(<0.1 EU/μg)上均滿足其嚴(yán)格標(biāo)準(zhǔn)。這次合作不僅解決了燃眉之急,更促使該藥企將國(guó)產(chǎn)生物試劑納入其長(zhǎng)期供應(yīng)商名錄。數(shù)據(jù)顯示,該案例中,國(guó)產(chǎn)替代方案的成本僅為進(jìn)口產(chǎn)品的60%,而交付周期縮短了70%。
國(guó)產(chǎn)替代的窗口期正加速收窄。隨著嘉鑠生物科技等企業(yè)在生物試劑領(lǐng)域持續(xù)加碼研發(fā)投入,未來3-5年內(nèi),在關(guān)鍵科研生物原料領(lǐng)域,國(guó)產(chǎn)產(chǎn)品有望占據(jù)50%以上高端市場(chǎng)份額。真正的挑戰(zhàn)不在于“能不能做”,而在于“能否穩(wěn)定地做好”——這需要整個(gè)產(chǎn)業(yè)鏈從工藝到品控的協(xié)同進(jìn)化。對(duì)于生物醫(yī)藥行業(yè)而言,選擇國(guó)產(chǎn)替代不應(yīng)是權(quán)宜之計(jì),而應(yīng)是一次推動(dòng)技術(shù)迭代與成本重構(gòu)的戰(zhàn)略機(jī)遇。